一、引言
过去十年,在线旅游(OTA)的崛起彻底改变了全球旅游业的运行逻辑。从机票、酒店预订到目的地玩乐、攻略社区,数字化渗透率持续攀升。随着流量红利消退、用户需求分层以及技术迭代加速,旅游产业正从“在线化”迈向“智能化、内容化、场景化”的新阶段。本文将从在线旅游的发展现状出发,深度剖析旅游产业涌现的新模式,并探讨其对旅游业务的重塑与启示。
二、在线旅游发展现状与瓶颈
1. 市场格局:寡头垄断与垂直细分并存
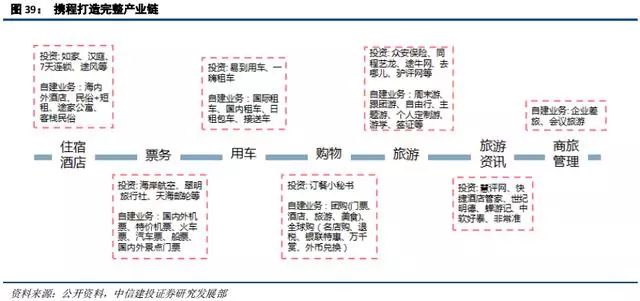
全球范围内,Booking Holdings、Expedia、携程系(携程、去哪儿、Trip.com)占据主导地位。国内OTA市场形成“携程+美团+飞猪”的多强格局,但抖音、小红书等内容平台正以“种草—转化”闭环切入交易,打破传统搜索比价模式。
2. 核心痛点:增长见顶与体验割裂
- 流量成本高企:OTA获客成本逐年上升,价格战难以为继。
- 同质化严重:标准化的机票+酒店套餐难以满足个性化、深度体验需求。
- 服务链条断裂:行前、行中、行后数据未打通,用户需在多平台间跳转。
三、旅游产业新模式深度剖析
1. 内容驱动模式:从“搜索比价”到“种草即预订”
以抖音、小红书、B站为代表的内容平台,通过短视频、直播、图文攻略构建“兴趣触发—即时决策—闭环交易”路径。例如,用户观看露营视频后可直接点击锚点购买装备+营地套餐。这种模式下,旅游业务的营销逻辑从“人找货”转向“货找人”。
关键特征:
- KOL/KOC信任背书
- 算法推荐精准匹配
- 交易链路极短(视频内下单)
对旅游业务的影响:传统OTA需转型为内容化平台(如携程“星球号”),而景区、酒店则需自建内容能力,争夺种草红利。
2. 元宇宙与沉浸式体验:虚拟旅游与数字孪生
疫情加速了VR/AR、元宇宙技术在旅游中的应用。例如,敦煌研究院推出“云游敦煌”小程序,用户可VR漫游洞窟;韩国旅游局打造“元宇宙首尔”虚拟旅行。这些模式虽不能完全替代实地体验,但可完成“预览—决策—复游”的营销闭环,并为特殊人群提供替代性服务。
旅游业务机会:
- 数字门票、虚拟导游、NFT纪念品
- 虚实融合场景:AR导航、剧本杀式景区游览
3. 共享经济与碎片化服务:本地生活+旅游的融合
美团、Airbnb、Turo(租车)等平台将本地生活服务与旅游需求嫁接。典型如“美食+景区”套餐、“共享民宿+在地体验”。旅游业务不再局限于大交通+住宿,而是渗透到城市微旅行、周边露营、宠物友好酒店等碎片场景。
新模式代表:
- C2C向导平台:如“8只小猪”“丸子地球”,提供当地人陪游服务
- 分时租赁旅游:共享房车、共享露营装备、共享汉服旅拍
4. 订阅制与会员制:从一次性交易到长期关系
类似亚马逊Prime,旅游领域出现“订阅式旅行”:每月支付固定费用,享受指定目的地酒店+机票折扣+专属管家服务(如“走呗”)。酒店集团(万豪、洲际)推出付费会员,绑定用户全生命周期消费。
旅游业务启示:
- 订阅制可提升复购率与LTV(用户生命周期价值)
- 需设计高频带低频的权益组合(如咖啡+酒店)
5. AI+大数据:动态定价与个性化推荐引擎
基于用户行为、天气、节假日、竞品价格,AI可实现酒店/机票的动态定价(类似航空收益管理)。大模型驱动的行程规划助手(如ChatGPT插件、携程“问道”)可生成个性化路线并一键预订。
对旅游业务的重构:
- 客服、行程定制、售后等环节实现自动化
- 中小旅游企业可借助API接入AI能力,降低技术门槛
四、新模式对旅游业务的挑战与应对
| 挑战 | 应对策略 |
|------|----------|
| 内容平台交易信任不足 | 引入担保交易、先行赔付,强化商家资质审核 |
| 元宇宙投入成本高 | 从轻量级AR营销切入,逐步积累数字资产 |
| 数据割裂与隐私合规 | 建立联盟链或隐私计算平台,实现数据可用不可见 |
| 组织惯性 | 设立独立创新部门,采用敏捷开发与试错文化 |
五、未来展望:旅游业务的“四化”趋势
- 内容化:一切交易入口皆可成为内容触点
- 智能化:AI管家成为旅游业务标配
- 碎片化:旅游产品拆解为可组合的微服务
- 虚实化:数字分身先行,实体体验深化
六、
在线旅游的上半场是流量与效率之争,下半场则是体验与生态之争。旅游产业新模式的本质,是从“卖资源”转向“卖服务、卖内容、卖情感连接”。对于旅游业务从业者而言,唯有拥抱开放平台、深耕垂直场景、平衡技术与人文,才能在变革中赢得先机。未来已来,只是尚未均匀分布——而在线旅游,正是那个率先照亮变革的火把。